
みなさま、こんばんは。
佐賀県の基山町でfreee・マネーフォワードを専門にする「やすたけ税理士事務所」の安武です。
開業前は週に1,2回はブログを更新しようと思っていましたが、なかなか思い通りにいきません。本日は、飲食料品の消費税1%について、少し整理をしてみます。
成立は12月?
飲食料品の消費税率を2027年4月1日から2年間、現行8%から1%へ引き下げる関連法案は、2026年11月6日に衆議院を通過し、現在は参議院の特別委員会で審議中です。政府は12月12日の臨時国会会期末までの成立を目指しています。
したがって、国会の審議によっては、内容が変わる可能性もありますが、国税庁が公表したパンフレットやQ&Aをもとに、制度の概要、本則課税・簡易課税の違い、各種届出書の提出期限を中心に整理してみたいと思います。
制度の概要
いつから、何が1%になるのでしょう。
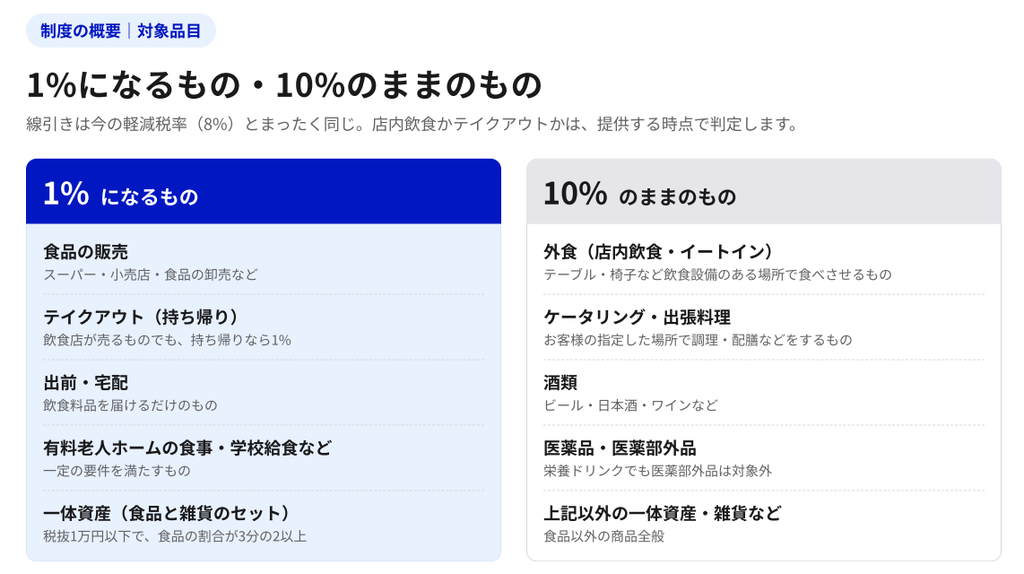
結論から言うと、2027年4月1日から2029年3月31日までの2年間、いま軽減税率8%が適用されている飲食料品の税率が1%(国0.78%+地方0.22%)に下がります。
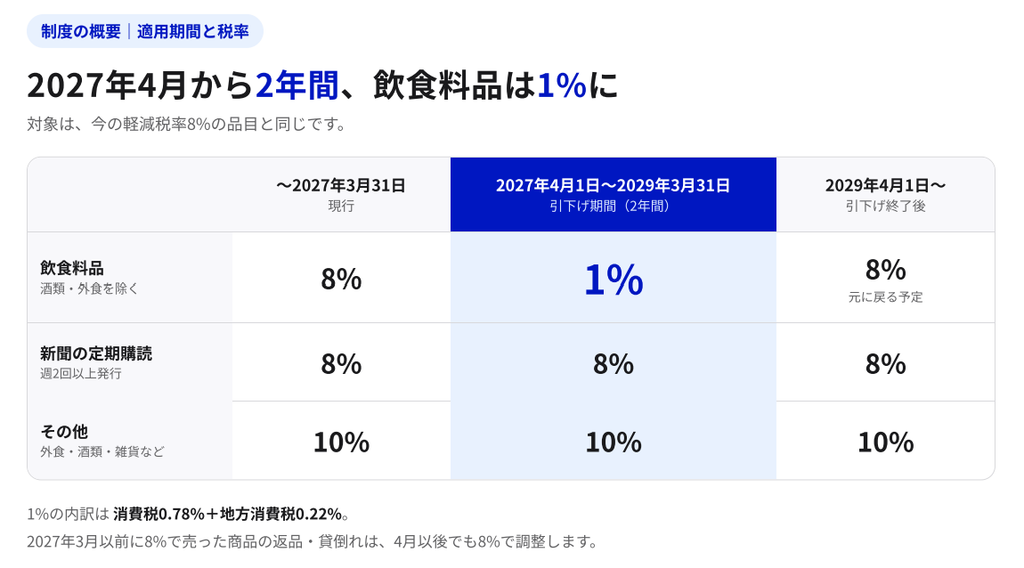
1%の対象となる飲食料品の範囲は、今8%が適用されている品目と同じです。
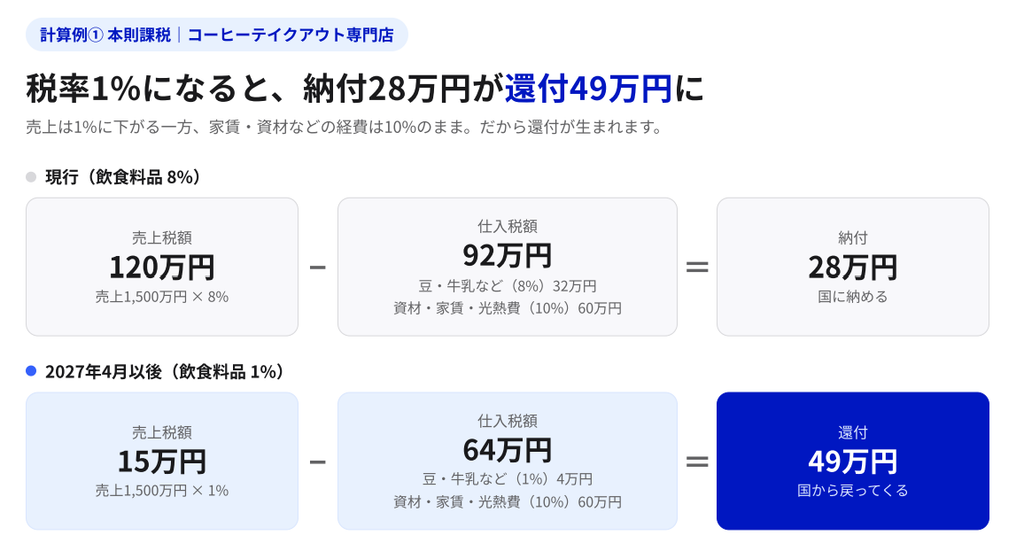
事例①本則課税のコーヒーテイクアウト専門店の場合
売上は1%に下がる一方、家賃や資材などの経費は10%のまま。そのため本則課税では消費税が還付になることがあります。
売上1,500万円、コーヒー豆などの仕入が400万円(1%)、資材・家賃・光熱費600万円(10%)のコーヒーテイクアウト専門店があったとします。現行制度では28万円の納付ですが、1%引下げ後は49万円の還付になります。還付を受けるには、課税事業者であることと、仕入れのインボイスの保存が必要です。
事例②簡易課税のコーヒーテイクアウト+雑貨販売のお店の場合
先ほどのテイクアウト専門店が簡易課税を選択しており、コーヒー1,500万円(1%)と雑貨200万円(10%・第2種80%)の売上があった場合を考えます。
改正案では、飲食料品の販売を行う事業者が簡易課税で申告する場合、業種区分に関係なく、飲食料品の販売(1%対象)にかかる売上税額と同じ額を仕入税額として差し引く特例が設けられます。したがって、飲食料品の部分は差引ゼロになり、それ以外の売上だけをいつもの簡易課税で計算します。
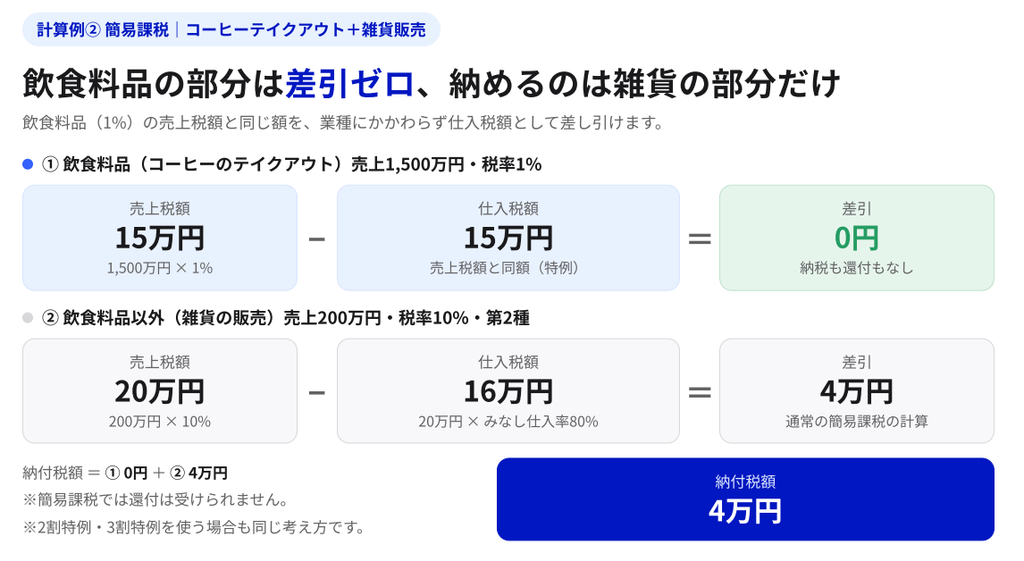
※ 雑貨のほかに外食(イートイン)など複数の事業がある場合は、みなし仕入率の75%ルールの扱いにも特例があります。
※ 簡易課税では還付は受けられないため、経費が多いお店は本則課税との比較が大切です。
届出書の提出期限
届出書の提出期限にも特例が設けられます。
① 免税事業者が課税事業者になる「課税事業者選択届出書」
免税事業者は消費税を納めない代わりに、還付も受けられません。飲食料品を販売する免税事業者は、2027年4月1日を含む課税期間の中で届出書を出せば、その課税期間の初めから課税事業者になれます。
- 個人事業者の場合、2027年に届出書を提出すると、2027年1月1日から課税事業者になります。なお、1〜3月の飲食料品の売上は8%で申告します。
- 課税事業者を選択すると、原則2年間(個人なら2027年と2028年)は課税事業者として申告が必要です。
- 別の方法として、インボイス登録をすれば登録日(例:2027年4月1日)から課税事業者になる経過措置もあります(4月1日登録なら2027年3月17日までに申請)。
② 簡易課税をやめる「簡易課税制度選択不適用届出書」
簡易課税では、仕入や経費に係る消費税額が多くても還付は受けられません。飲食料品を販売する簡易課税の事業者は、2027年4月1日を含む課税期間の中で届出書を出せば、その課税期間から本則課税で申告できます。
簡易課税は、原則2年間やめられませんが(いわゆる2年縛り)、2027年4月1日を含む課税期間については適用されません。
まとめ
本則課税なら還付のチャンス、簡易課税なら飲食料品部分は差引ゼロ。どちらが有利か、届出が必要かは、早めの試算がおすすめです。
やすたけ税理士事務所は「基山町から九州のまちを、もっと楽しく、もっと元気に」をモットーに、地域の事業者の皆さまをサポートしています。お気軽にご相談ください。
参考:国税庁パンフレット「飲食料品に係る2年間の消費税率引下げについて」、国税庁「飲食料品に係る2年間の消費税率引下げに関するQ&A」(いずれも令和8年9月)